Yrityksen vastuullisuus muodostuu taloudellisesta, ekologisesta ja sosiaalisesta vastuusta ja se on parhaimmillaan strategian ytimessä ja kilpailuetu. Niemisen (2025, s. 28) mukaan yritykset miettivät nykyään, miten toimia vastuullisesti, sen sijaan, että ne kyseenalaistaisivat vastuullisuuden huomioinnin. Vastuullisuudesta on tullut osa organisaation arvonluontia ja johtamista. Tämä artikkeli kertoo kahden valmistavan teollisuuden arvoketjun pk-yritysten vastuullisuustyöstä sekä kehittämiskohteista, joita tunnistettiin haastatteluaineistosta. Artikkelin aluksi asiaa taustoitetaan lähdemateriaalin avulla.
Yritysvastuuverkosto FIBSin vuonna 2023 tekemän tutkimuksen perusteella vastuullisuutavoitteet näyttäytyvät usein selkeämmin yritysten strategioissa ja johdon agendalla kuin konkreettisina toimenpiteinä tai suunnitelmana tavoitteiden saavuttamiseksi. Vaikka kestävä kehitys toimiikin monessa yrityksissä investointien ja innovaatioiden ajurina, liiketoiminnassa esiintyy edelleen toimintamalleja, joiden kestävyys on kyseenalainen. Tutkimuksessa mukana olevista yrityksistä vain pieni osa arvioi resurssien ja osaamisen olevan riittäviä suhteessa yrityksen vastuullisuustavoitteisiin, mikä on ristiriitaista, kun vastuullisuuden merkityksen ja siihen tarvittavien resurssien arvioidaan kasvavan tulevaisuudessa (Finnish Business & Society [FIBS], 2023). Myös Mäkelä ja muut (2025) löysivät ristiriitaisia näkemyksiä tarkastellessaan yritysten toimintaympäristön muutosta edistäviä ja estäviä tekijöitä kohti nykyistä vastuullisempaa liiketoimintaa. Esimerkiksi sääntelyä pidettiin tärkeänä vastuullisuuden edistäjänä, mutta siihen liittyvää lainsäädännöllistä poukkoilua merkittävänä esteenä. Samoin turvallisuusuhat ja kriisit tunnistettiin vastuullisuuden esteeksi, mutta toisaalta ne ovat vauhdittaneet vihreää siirtymää, kun riippuvuutta fossiilisista polttoaineista on haluttu vähentää.
Vuonna 2024 voimaan tulleen yritysten kestävyysraportointidirektiivin (Corporate Sustainability Reporting Directive, CSRD, Directive 2022/2464/EU) tarkoituksena on lisätä yritysten ympäristövastuun, sosiaalisen vastuun ja hyvän hallintotavan (ESG, environmental, social and governance) toimien läpinäkyvyyttä sekä parantaa raportoinnin vertailukelpoisuutta ja luotettavuutta. Isossa kuvassa yritysvastuun teema liittyy EU:n vihreän kehityksen politiikkaohjelman (Green Deal, COM 2019/640/EU) toteuttamiseen ja siihen linkittyvään sääntelyyn. CSRD:n mukainen kestävyysraportointi koskee suoraan vain suuria yrityksiä, mutta sen vaikutukset ulottuvat myös pk-yrityksiin toimitus- ja arvoketjujen kautta. Vaikka lainsäädäntö ei edellytä pk- ja mikroyrityksiltä vastuullisuusraportointia, se on erinomainen keino viestiä yrityksen sitoutumisesta vastuulliseen liiketoimintaan ja kestävään kehitykseen. Jeminen ym. (2026, s. 7) perustelee tätä niin, että selkeästi dokumentoitu ja viestitty vastuullisuustyö ja arvolähtöinen toiminta voi vaikuttaa merkittävästi asiakkaan ostopäätökseen tai kumppanuuden syntymiseen.
Kestävyysraportoinnin tunnistettuja haasteita
Kestävyysraportoinnin tavoitteena on tuottaa vertailtavaa tietoa yritysten toiminnasta mutta tästä tavoitteesta ollaan vielä varsin kaukana. Ympäristöministeriön vuonna 2024 tekemä kysely (Alho & Ranta, 2025) toi esiin konkreettisesti yhden kestävyystietojen raportoinnin tärkeimmistä kehityskohteista. Vastanneista yrityksistä 60 % (126/208) raportoi tekevänsä kestävyysraportointia. Yritykset hyödyntävät kuitenkin erilaisia raportointiviitekehyksiä, ja osa on kehittänyt myös omia sisäisiä raportointimallejaan. Raportoinnin kirjavuus vaikeuttaa raporttien luettavuutta, tietojen vertailtavuutta ja yrityksen toiminnan vastuullisuuden arviointia. Raportoinnin monimutkaisuuden lisäksi suomalaisyritysten yleisimpiä haasteita ovat datan saatavuus, arvoketjutietojen keruu sekä erityisesti pk-yritysten resurssi- ja osaamisvaje. Selvitys korostaa tiedon lisäämisen, kapasiteetin vahvistamisen ja käytännön tukitoimien merkitystä.
CSRD edellyttää yrityksiä raportoimaan omasta toiminnastaan GHG-protokollan (Green House Gas) mukaisesti kaikista Scope1–3-päästökategorioista. Lyhyesti kuvattuna Scope1 pitää sisällään yrityksen suorat kasvihuonekaasupäästöt (esim. polttoaineen palamisen sen omassa teollisuuslaitoksessa). Scope2-päästöihin lasketaan esimerkiksi sähkö- ja kaukolämpö, jota yritys hankkii ulkoisilta tuottajilta eli epäsuorat energiaperäiset päästöt. Haastavin on Scope3-kategoria, joka kattaa koko arvoketjun ja jossa yrityksen pitäisi pystyä määrittämään päästöt, jotka liittyvät yrityksen hankkimiin raaka-aineisiin, tavaroihin ja palveluihin (ylävirta eli toimittajat) ja päästöt, jotka syntyvät yrityksen tuotteiden käytöstä ja hävittämisestä (alavirta eli asiakkaat). Suurin osa yrityksen päästöistä on yleensä Scope3-kategoriassa, jota se ei suoraan pysty hallitsemaan. Koska epäsuorat Scope3-päästöt syntyvät koko arvoketjussa ja muodostavat usein valtaosan yritysten hiilijalanjäljestä, vastuullisuuden tehokas toteuttaminen edellyttää tiivistä yhteistyötä toimitusketjun eri toimijoiden välillä (Stenzel ym., 2023; Harsunen ym., 2024). Tilikauden 2024 toiminnasta kertovat ensimmäiset CSRD-raportit julkaistiin 2025, ja ne vaihtelevat paljon laajuudeltaan, toteutustavaltaan, kaksinkertaisen olennaisuuden kuvauksissa ja varmennuksessa, mikä kertoo käytäntöjen vielä hakevan muotoaan (Steiner, 2025; Uusia näkymiä vastuullisuuteen, 2025).
Haastatteluaineiston keruu ja analysointi
Osana DigiScope3-hanketta kesäkuun 2025 ja tammikuun 2026 välillä tehtiin yhteensä 17 teemahaastattelua, joista tässä artikkelissa keskitytään kahteen valmistavan teollisuuden arvoketjuun. Ensimmäiseen arvoketjuun kuului seitsemän pk-yritystä, joista pieniä oli kaksi ja keskisuuria viisi. Toisen arvoketjun yrityksistä kaksi oli pientä ja yksi keskisuuri. Yritys määriteltiin pieneksi, kun sen liikevaihto on vähemmän kuin 10 miljoonaa euroa ja henkilöstöä on vähemmän kuin 50. Keskisuuren yrityksen määritelmänä oli 10–150 miljoonan euron liikevaihto ja 20–250 työntekijää. Ennen haastatteluja yrityksille toimitettiin tutkimustiedote ja tietosuojailmoitus ja ne antoivat suostumuksen kerätyn datan käyttöön haastattelujen yhteydessä. Arvoketjun johtavat yritykset ehdottivat haastateltavia pk-yrityksiä, ja tiedossa oli, että ne ovat kestävyyden ja vastuullisuuden tavoittelussa eri kehitysasteella.
Haastattelijoina toimivat TAMKin ja Jamkin asiantuntijat. Yrityksille lähetettiin ennen haastatteluita lyhyt esikysely, jossa yrityksen taustatietojen lisäksi kysyttiin kestävyyden näkymisestä strategiassa sekä tietämystä säätelystä ja ohjelmista. Se toimi myös haastattelijoille orientoivana aineistona. Teemahaastattelun kysymykset keskittyivät yrityksen vastuullisuuden ajureihin, operatiivisiin kestävyys- ja vastuullisuustoimiin, hankintatoimintaan ja päästötietojen keräämiseen ja raportoimiseen. Haastattelut litteroitiin ja niistä tehtiin yhteenvedot.
Tätä artikkelia varten haastatteluaineistosta tunnistettiin pk-yritysten vastuullisuustyön ajureita, mahdollistajia ja pullonkauloja sekä asenteita ja kehittämiskohteita arvoketjulähtöisesti. Manuaalisen, yksittäisten haastattelujen analysoinnin tueksi yhteenvedoista tehtiin yksi tiedosto, jolta kysyttiin Microsoft Copilot Pro -työkalun avulla aineistolähtöisiä analyysikysymyksiä. Kysymykset kohdistuivat muun muassa vastuullisuustyön nykytilaan, keskeisiin haasteisiin, onnistumisiin, toimittajien vastuullisuuden ohjaamiseen sekä yritysten vastuullisuusasenteisiin. Tekoälyn tunnistamia teemoja käytettiin tulosten analysoinnin ja artikkelin jäsentämisen tukena.
Vastuullisuus nähdään asiakaslähtöisenä ja ekosysteemin ohjaamana ilmiönä
Esikyselyssä kaikki kymmenen pk-yritystä kertoivat, että kestävyysasiat on huomioitu yrityksen strategiassa tai vastaavassa asiakirjassa. Kuusi yritystä kymmenestä mainitsi tekevänsä jonkinasteista kestävyysraportointia. Esikyselyn perusteella parhaiten tunnettu sääntely oli pk-yrityksissä odotetusti CSRD/Scope3 päästökategoria (Taulukko1) ja huonoiten tunnettiin Ekosuunnitteluasetukseen (Ecodesign for Sustainable Products, ESPR, Regulation 2024/1781/EU) sisältyvä digitaalinen tuotepassi. Haastatteluissa nousi esiin, että vaikka vapaaehtoisia VSME- raportointistandardeja (Voluntary Reporting Standard for SMEs, EFRAG 2024) ei vielä tunnettu, sen olemassaolosta kyllä tiedettiin ja mainittiin myös mielenkiinnosta kuulla enemmän. REACH- asetus (Tukes, ei pvm.) mainittiin paljon työtä aiheuttaneena sääntelynä niille, joita se koskee. Lähes kaikki yritykset kertoivat teetättävänsä vuosittaisen lakimuutosten katsauksen ulkopuolisella asiantuntijalla. Ympäristö- ja laatujärjestelmiin liittyvät auditoinnit mainittiin keskeisinä sääntelystä puhuttaessa ja pienemmät yritykset toivat esiin myös vuoropuhelun kunnan ympäristöviranomaisten kanssa.
Taulukko 1. Kahden arvoketjun pk-yritysten itsearviointi osaamisestaan EU- ja kansallisesta säätelystä ja kansallisista ohjelmista. 5=hyvin tietoinen, 1=ei tietoinen ollenkaan. Summa on saatu seuraavasti, esim. Scope 3: (3 x 5) + (4 x 4) + (1 x 3) + (2 x 2) = 38
| Sääntely tai vastaava | 5 | 4 | 3 | 2 | 1 | ∑ |
|---|---|---|---|---|---|---|
| Scope3 päästöraportointi (CSRD) | 3 | 4 | 1 | 2 | 0 | 38 |
| Euroopan vihreän kehityksen ohjelma (European Green Deal) | 1 | 2 | 2 | 2 | 3 | 26 |
| Kiertotalouden edistämiseen liittyvät tiekartat ja vastaavat (esim. kansallinen muovitiekartta) | 0 | 2 | 2 | 3 | 3 | 23 |
| Vapaaehtoiset raportointistandardit pk-yrityksille (Voluntary standards for SMEs, VSME) | 0 | 1 | 4 | 2 | 3 | 23 |
| Digitaalinen tuotepassi (Ekosuusuunitteluasetus) | 0 | 1 | 3 | 2 | 4 | 21 |
Yleisesti vastuullisuuden kehitys valmistavassa teollisuudessa näyttäytyy arvoketjuvetoisena: CSRD:n piiriin kuuluvat suuret yritykset määrittelevät keskeiset vaatimukset, mittarit ja toimintatavat. Pk-yritykset mukautuvat näihin vaatimuksiin pääosin asiakaspaineen ohjaamina. Muina ajureina pk-yritysten vastuullisuuden kehittämiseen nousivat haastatteluissa esiin omistajan tai konsernin ohjaus, kilpailukyky ja toimittajana pysyminen sekä halu ennakoida ja varautua, mikä vahvistaa aiemmin tehtyjä havaintoja (Kostia ym., 2026).
Vastuullisuuskriteerit ovat monissa pk-yrityksissä vielä puutteellisia, ja hinta, laatu sekä toimitusvarmuus säilyvät keskeisimpinä päätöksentekokriteereinä. Samansuuntaisen havainnon valmistavan teollisuuden hankinnoista on tehnyt Syvänperä (2024) diplomityötutkimuksessaan. Ekologisia ja vastuullisia vaihtoehtoja on usein tarjolla, mutta niiden valintaa rajoittavat kustannukset, saatavuus ja toimitusvarmuuteen liittyvät vaatimukset. Kummassakin tarkasteltavassa arvoketjussa johtavat yritykset pitivät toimittajia tärkeinä kumppaneina, joiden kanssa tehdään yhteistyötä ja joille tarjotaan koulutusta ja joiden vastuullisuustyötä tuetaan koulutuksilla, materiaaleilla ja järjestämällä toimittajapäiviä. Toimittajia ei hylätä, vaikka puutteita löytyykin. Halu tehdä yhteistyötä nousi aineistosta selkeästi esiin. OP Pohjolan (2026) tutkimuksessa 139 suuryritykselle, 40 prosenttia vastanneista yrityksistä kertoi, että yrityksen alihankkijoita tullaan vaihtamaan lähitulevaisuudessa vastuullisuusvelvoitteiden myötä.
Haastatteluissa pk-yritykset tunnistavat joutuvansa tekemään vastuullisuuteen liittyviä kompromisseja johtuen resurssien rajallisuudesta. Niillä ei useinkaan ole mahdollisuutta kohdentaa erillisiä henkilöstöresursseja vastuullisuustyöhön, vaan sitä tehdään muiden tehtävien ohella. Myös Madrid-Guijarro ja Duréndez (2023) osoittavat tutkimuksessaan, että resurssipula ja osaamisvaje rajoittavat pk-yritysten vastuullisuustoimien vaikuttavuutta, vaikka niiden rooli ympäristöpäästöjen kokonaisuudessa on merkittävä. Pk-yritykset kuitenkin suhtautuvat vastuullisuuteen myönteisesti ja haasteista huolimatta pyrkivät kehittämään vastuullisuuskyvykkyyttään ja näkevät sen kilpailuetuna erityisesti toimittajamarkkinoilla. Pk-yritykset ovat saaneet positiivista palautetta asiakkailta siitä, että ne kuitenkin pyrkivät omien resurssiensa puitteissa vastaamaan asiakkaan tarpeisiin. Vastaava näkemys korostuu myös johtavissa yrityksissä, jotka hankkivat alihankintapalveluita.
Vastuullisuuden varmentamisessa yleisimmin käytettyjä työkaluja ovat yritysten sisäiset sekä toimittajille suunnatut eettiset toimintaohjeet (Code of Conduct) sekä auditoitavat ISO-laatu- ja ympäristöstandardit. Haastatteluissa nämä nousivat esiin konkreettisina vastuullisuutta ohjaavina tekijöinä. Vastuullisuus nähtiin laajana yläkäsitteenä, jonka käytännön toteutus pk-yrityksissä kohdistuu muun muassa kierrätykseen, hävikin minimointiin, materiaalien uudelleenkäyttöön ja energiatehokkuuden parantamiseen. Esimerkkeinä mainittiin energiatehokkaat valaistusratkaisut, uusiutuvan energian hyödyntäminen sekä hybridityön mahdollistaminen. Eettiset periaatteet ja ihmisoikeudet huomioidaan erityisesti Code of Conduct -ohjeistusten kautta, kun taas taloudellista vastuullisuutta edistetään ylläpitämällä toimintavarmuutta, laatua ja toimitusketjun läpinäkyvyyttä. Code of Conduct -ohjeistusten käyttö on yleistä etenkin suurissa yrityksissä, mutta niiden hyödyntäminen on yleistymässä myös pk-yrityksissä. Haastatteluissa kuitenkin ilmeni epävarmuutta siitä, kuinka hyvin niiden toteutumista pystytään käytännössä varmentamaan. Ohjeistuksia ei nähty pelkästään muodollisina dokumentteina, vaan niiden katsottiin edellyttävän konkreettisia käytännön toimia ja toimintatapojen kehittämistä. Sama havainto nousee esiin myös Syvänperän (2024) diplomityötutkimuksessa.
Tarvittava tietoa on hajallaan ja sitä raportoidaan eri tavoin
Pk-yrityksissä kestävyyssääntely nähtiin vaikeaselkoisena ja päästölaskenta korostuu pk-yritysten vastuullisuustoiminnassa erityisen työläänä osa-alueena. Se näyttäytyy toistaiseksi erillisenä ja osin ylimääräisenä työtehtävänä sen sijaan että se olisi luonteva osa yrityksen toiminnan kehittämistä. Lisäksi sääntelyn jatkuva muuttuminen ja uusien raportointivaatimusten valmistelu aiheuttivat epävarmuutta siitä, mihin käytäntöihin ja työkaluihin yritysten kannattaa sitoutua. Yritysten oman toiminnan, eli Scope 1 ja 2 -päästöjen laskenta on monissa haastelluista yrityksistä jo kunnossa, mutta toimitusketjujen, eli Scope3-päästöjen laskeminen ja raportointi koetaan erityisen työläänä.
Päästölaskennassa tarvittavia tietoja joudutaan keräämään monesta eri lähteestä, esimerkiksi manuaalisesti laskuaineistoista, eri portaaleista ja tuotantolaitteista. Järjestelmät ja laitteistot eivät myöskään ole integroitu toisiinsa ja pääosin käytössä ovat Excel-pohjaiset ratkaisut. Ongelmallisena nähtiin myös päästötietojen saatavuus ja luotettavuus. Haastattelussa yritykset nostivat kuitenkin esiin myös positiivisia esimerkkejä, joissa omat päästötiedot olivat helposti saatavilla oikeassa yksikössä laskentaa varten. Haastatteluissa ongelmaksi ei noussut niinkään vastuullisuustiedon tuottaminen sinänsä, vaan raportointikehysten ja -alustojen määrä. Niihin myös kerätään osittain erilaisia tietoja ja toisaalta samoja tietoja syötetään eri muodossa eri alustoihin. Tämä heikentää päästötietojen vertailtavuutta ja lisää pk-yritysten hallinnollista kuormitusta. Tietopyyntöjen määrä on kasvanut pk- yrityksissä muutaman viime vuoden aikana selvästi. Haastatelluissa yrityksissä on pyritty keskittymään niihin asioihin, jotka tuottavat suurimman osan päästöistä. Yrityksissä onkin hyödynnetty niin sanotusti terveen järjen mukaisesti 20/80 periaatetta eli että 80 prosenttia tuloksista syntyy 20 prosentista tekijöitä.
Sekä pk-yritykset että arvoketjujen johtavat yritykset nostivat esiin tarpeen paremmin toisiinsa integroituneista datan hallinnan työkaluista. Jos esimerkiksi toiminnanohjausjärjestelmässä olisi mahdollisuus päästötiedon tallentamiseen, raportointiin tarvittavien tietokokonaisuuksien muodostaminen olisi nykyistä tehokkaampaa. Lisäksi pk-yritykset voisivat tuottaa päästötietoja asiakasyrityksille jo tarjousvaiheessa, mikä voisi tukea asiakkaiden päätöksentekoa ja tarjota päästödatan mahdollisimman varhaisessa vaiheessa kaupantekoprosessia. Tämä vastaisi osaltaan asiakasyritysten kasvaviin datavaatimuksiin. Teknisesti monet asiat ovat mahdollisia mutta tarvittavat resurssit puuttuvat.
Yhteenveto ja kehittämiskohteet
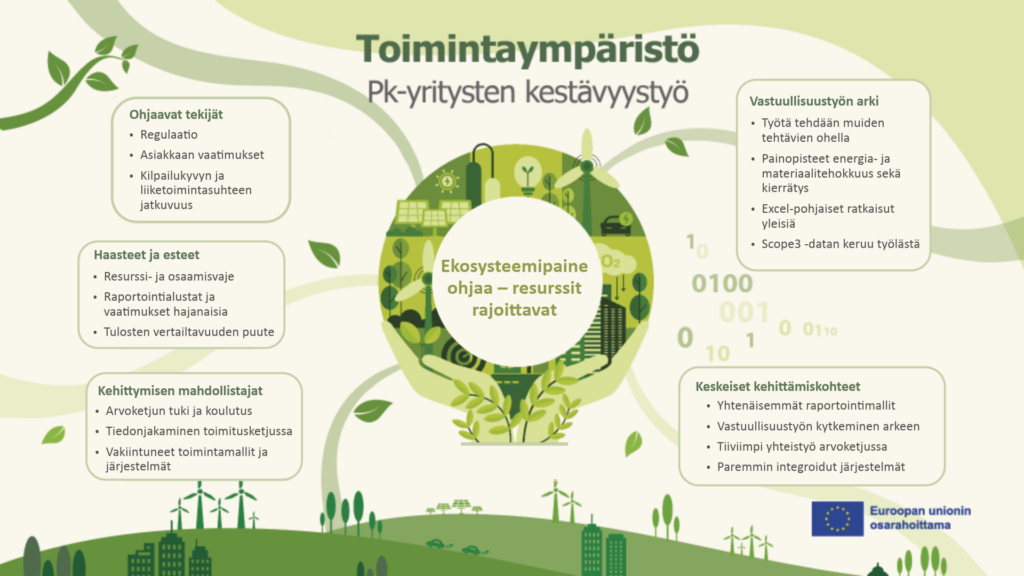
Yhteenveto DigiScope3-hankkeen havainnoista on esitetty kuviossa 1. Tutkimuksemme osoittaa, että suuremmissa yrityksissä vastuullisuustyö on yhä useammin proaktiivista ja systemaattista, kun taas pk-yrityksissä se on usein reaktiivista ja käytännönläheistä (sertifikaatit, laatujärjestelmä, kustannussäästöt materiaali- ja energiatehokuutta parantamalla). Pk-yrityksissä kustannustekijät säilyvät monissa tilanteissa vastuullisuuskriteerejä painavampina, kun taas isommilla yrityksillä on mahdollista hakea vastuullisuudesta pidemmän tähtäimen liiketoimintapotentiaalia. Pk-yrityksillä vastuullisuustoimet integroidaan usein yritykselle itselle hyötyä tuoviin toimenpiteisiin, kuten materiaalitehokkuuteen, energiansäästöön, hävikin pienentämiseen ja kilpailukyvyn ylläpitämiseen. Sen sijaan, että vastuullisuus nähtäisiin yrityksissä erillisenä hyväntekeväisyyden kaltaisena toimintana, haastatteluaineiston perusteella sen tulee integroitua osaksi liiketoiminnan kehittämistä ja arvonmuodostusta.
Haastatteluaineistosta tunnistettiin pk-yritysten vastuullisuustyön kehittämiselle seuraavia kehittämiskohteita:
- Tarvitaan yhtenäisempiä raportointistandardeja, jotta vertailtavuuden periaate toteutuu eikä hukata resursseja raportoimalla samaa asiaa useaan eri paikkaan (sääntelytaso).
- Datan keruu ja hyödyntäminen edellyttävät nykyistä paremmin integroituneita työkaluja, erityisesti toiminnanohjausjärjestelmiin kytkeytyviä ratkaisuja (yrityksen omat kehittämistoimet).
- Pk-yritykset hyötyvät käytännönläheisestä ja vaiheistetusta ohjeistuksesta ja koulutuksesta, joka tukee vastuullisuuden jalkauttamista arjen toimintaan (välittäjäorganisaatioiden rooli ekosysteemissä).
- Vastuullisuuden kehittäminen edellyttää tiiviimpää yhteistyötä toimitus- ja arvoketjussa, jotta kehitystoimet voidaan kohdentaa olennaisiin asioihin hajanaisen mittaamisen sijaan. Erityisesti epäsuorien päästöjen hallinta on mahdollista vain toimijoiden välisen tiedonvaihdon kautta (arvoketjut ekosysteemissä).
Löydetyt haasteet ja niihin vastaavat kehittämiskohteet ovat hyvin odotustenmukaisia. Haastatteluista käy kuitenkin ilmi, että vastuullisuusraportointi on lisännyt yritysten välistä yhteistyötä. Pk-yritykset kokevat tärkeäksi suuremmilta asiakasyrityksiltä neuvonnan ja koulutuksen muodossa saamansa tuen. Tämä koetaan jopa ekosysteemi-ilmiönä, joka lähentää toimijoita toisiinsa.
Kevennetyt CSRD-raportointivaatimukset astunevat voimaan loppuvuodesta 2026. Heinäkuussa 2026 Euroopan komission hyväksyi päivitetyt eurooppalaiset kestävyysraportointistandardit (ESRS) sekä vapaaehtoisen raportointistandardin (VSME) pienemmille yrityksille. Uudet vaatimukset vähentävät ja selkeyttävät yritysten raportointia ja osa isommista yrityksistä tippuu pois sen vaikutuksesta. Niin kutsuttu arvoketjun suojamekanismi helpottaa pk-yrityksiä rajaamalla sitä, millaista tietoa niiltä voidaan jatkossa pyytää. VSME-raportoinnista ja regulaatioiden muutoksesta löytyy paljon hyviä kirjoituksia, kuten Knuutilan (2026), Laitisen (2026) sekä Laitisen ja Kervisen (2026) artikkelit Jamk Arenassa.
Yritysten edellytetään edelleen sitoutuvan vastuullisuusperiaatteisiin. Tätä tukee tutkimuskirjallisuus, jossa on raportoitu parempaa innovaatiopotentiaalia (Cabaleiro‑Cerviño & Mendi, 2024) ja taloudellista menestystä (Chen ym., 2023; Momtaz & Parra, 2025) niille yrityksille, jotka panostavat ESG-työhön. Vastuullisuustyö perustuu jatkossa enemmän vapaaehtoisiin toimiin ja todentamiseen sekä markkinoiden odotuksiin. Tähän tarvitaan yritysten omia kehittämistoimia mutta myös yhteistyötä arvoketjuissa ja ekosysteemeissä.